El seguro que te exige el banco, a la tarifa del mercado. Cada año que cierras sin reclamaciones, la aseguradora te devuelve el 20% de la prima. Está escrito en la póliza.
Un año de póliza, doce meses sin reclamaciones y treinta días de espera. Entonces la aseguradora te devuelve el 20% de la prima.
Renuevas12 meses sin reclamaciones+30 días
12345678910111220%
1
Pagas la prima de siempre
Es la tarifa del mercado y sale de tu escrow, como hoy.
2
Cierras el año sin reclamaciones
Si en el año de la póliza no radicas ninguna reclamación, al vencimiento la aseguradora te devuelve el 20% de la prima.
3
Te llega el 20%
Treinta días después del vencimiento, por ACH a tu cuenta o por ATH Móvil. Lo paga la aseguradora. No un agente. No un vendedor. No hay que pedirlo.
Paso 1 de 3
Las condiciones del endoso, en palabras llanas
Si reclamas ese añoSi radicas una pérdida ese año, ese año no hay 20%.
Si reportas despuésSi reportas una pérdida de ese año después de que ya se envió el 20%, se resta de lo que se pague por esa reclamación.
Si cancelas antesSi cancelas antes del vencimiento, el 20% se calcula por los meses que estuvo vigente.
Las condiciones completas están en el endoso.
La póliza que te exige el banco
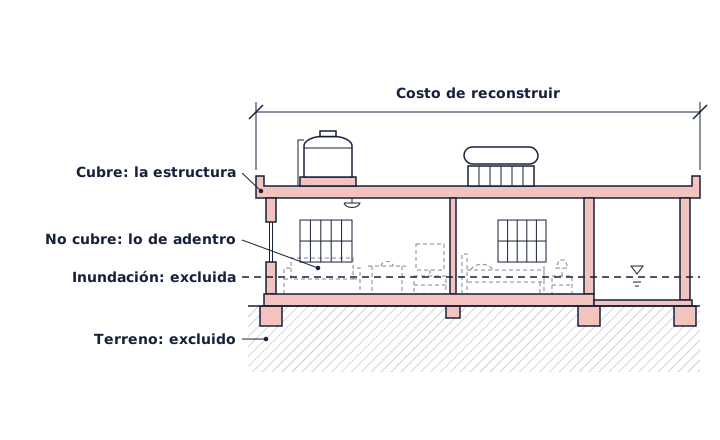
Le dicen hazard, dwelling, siniestro o fuego: es la misma póliza. Toda hipoteca la exige, y asegura la estructura de tu casa, no lo que hay dentro.
Estructura: cubre
Lo de adentro: no
Inundación: excluida
Terreno: excluido
Qué cubre
La estructura de tu casa, contra los riesgos que liste la póliza.
La estructura, contra fuego, Cubre
Paredes, techo, pisos y lo que está fijo a la casa, como la plomería, la instalación eléctrica y los gabinetes empotrados. Si un fuego la daña, la póliza responde por repararla o reconstruirla, hasta su límite y menos el deducible.
Los demás riesgos que la póliza liste, Según la póliza
Cada póliza trae su propia lista de riesgos cubiertos. Lo que no aparece en esa lista no está cubierto, así que manda lo que diga la tuya. Antes de cotizar, la comparamos contra lo que exige tu banco.
Huracán, cuando está incluido, Si está incluido
Depende de lo que diga tu póliza y de lo que exija tu banco. Cuando está incluido, suele tener un deducible propio, distinto del de fuego, que se calcula como un por ciento del límite.
Terremoto, cuando está incluido, Si está incluido
También depende de lo que diga tu póliza y de lo que exija tu banco. Cuando está incluido, tiene su propio deducible; tu póliza dice cuál es.
Qué no cubre
Estas tres cosas se aseguran aparte.
El contenido de la casa, Se asegura aparte
Muebles, enseres, ropa y equipos son contenido. Esta póliza no los cubre; se aseguran aparte, con una póliza o un endoso de contenido.
Responsabilidad civil, Se asegura aparte
Si alguien se lesiona en tu propiedad o le causas un daño a otra persona, esta póliza no responde. Eso se asegura aparte, con una póliza de responsabilidad civil.
Inundación, Se asegura aparte
El agua que entra desde afuera, por crecida de río, marejada o agua acumulada, no está cubierta. La inundación se asegura aparte; si tu casa está en zona inundable, tu banco puede exigirla.
Solo casas. No aplica a apartamentos ni condominios.
Por cuánto
Se asegura lo que costaría volver a construir la casa.
Valor de mercado
TerrenoEstructura
Lo que se asegura
FueraCosto de reconstruir
Esquema, no a escala.
Por el costo de reconstruir, no por el valor de mercado
La casa se asegura por lo que costaría reconstruirla con materiales y mano de obra parecidos. El precio de venta es otra cifra: incluye el terreno y la ubicación.
El terreno queda excluido
La póliza cubre lo que está construido, no el solar. Por eso la suma asegurada puede ser distinta de lo que pagaste por la casa o de lo que dice la tasación.
Artículo 27.130 del Código de Seguros de Puerto Rico, 26 L.P.R.A. § 2713
Tu banco pone el requisito. Tú escoges la aseguradora.
El banco puede exigir que la casa esté asegurada y fijar normas razonables de cubierta. No puede escoger la aseguradora por ti.
Tu banco es una opción, no la única
Si sacaste el seguro de la casa por el banco, esa fue una opción. Esta es otra: una agencia con licencia de la OCS desde 2015. Tu banco sigue en la póliza como acreedor hipotecario y recibe la póliza nueva.
No menos de cinco aseguradoras cualificadas. Tú escoges.Lo que dice el artículo
Tu acreedor hipotecario puede exigir que la casa esté asegurada. No puede exigirte un asegurador ni un productor como condición del préstamo.
El acreedor puede fijar normas uniformes y razonables sobre el alcance de la cubierta, los límites y la solvencia del asegurador.
Quien coloque el seguro para proteger su propio interés en la propiedad tiene que ponerte a escoger entre no menos de cinco aseguradoras cualificadas.
El Comisionado de Seguros investiga y sanciona las violaciones del artículo.
Resumen en lenguaje llano. No es el texto estatutario.
Lo que no cambia
Tu tarifa, tu formulario, tus cubiertas, tu escrow y tu banco siguen igual. Pon las dos pólizas una al lado de la otra: la diferencia es una hoja.
Tu póliza hoy
Renovada por el banco
Tu tarifa
La del mercado.
Tu formulario de póliza
El estándar, el mismo que usa el mercado.
Tus cubiertas, límites y deducibles
Las que exige tu banco.
Tu escrow hipotecario
El pago sale del escrow.
Tu banco en la póliza
Nombrado como acreedor hipotecario.
Con esta agencia
Al renovar
Tu tarifa
La del mercado, y la misma para todos.
Igual
Tu formulario de póliza
El estándar, el mismo que usa el mercado.
Igual
Tus cubiertas, límites y deducibles
Cubierta idéntica a la del mercado.
Igual
Tu escrow hipotecario
El pago sale del escrow, como hoy.
Igual
Tu banco en la póliza
Sigue nombrado como acreedor hipotecario.
Igual
Lo único nuevo: el endosoNuevo
Va dentro de tu póliza, y por eso el 20% lo paga la aseguradora.
Tu casa. Tu prima. Tu decisión.
Cada casa tiene su color. La tarifa es la misma para todas. Casa tipo; ilustración fotográfica.
Cómo te cambias
Te cambias el día que vence tu póliza actual, nunca a mitad de año. El papeleo lo adelantamos antes de que termine el año.
La carta de tu banco dice qué cubre tu seguro hoy y cuándo vence.
1
La carta de tu banco
Pídele a tu banco la carta o copia de tu seguro hazard actual: qué cubre y cuándo vence. O autorízanos por escrito y la pedimos nosotros.
2
Adelantamos el trámite
Antes de que termine el año de tu póliza, bregamos con el papeleo: cotizamos contra lo que exige tu banco y tú verificas que cubierta y precio cuadren.
3
Esperamos a que venza
Tu póliza actual termina completa. Ese día empieza la nueva, se la enviamos a tu banco y el escrow la paga, como siempre. Cambiarte no te cuesta nada.
4
Cada año sin reclamaciones, el 20%
Treinta días después de cada año sin reclamaciones, la aseguradora te paga el 20% por ACH o ATH Móvil, sin que tengas que pedirlo.
¿En qué mes vence tu póliza actual?
Escoge el mes y te enseñamos cuándo empezar y cuándo llegaría tu primer 20%. Esta página no guarda ni envía el mes que escoges.
Está en tu póliza o en la carta del banco.
Si vence este mes, llámanos: depende del día.
Tu póliza del banco sigue
Tu póliza nueva: 12 meses
20%
HoyPides la carta del banco y adelantamos el trámite.
El mes que venceVence la del banco y entra la nueva.
Un año despuésCierra tu primer año de póliza.
+30 díasTu 20%, si cerraste el año sin reclamaciones.
No. El precio es la tarifa estándar del mercado, la misma que pagarías por esta cubierta en otra aseguradora. El 20% es un término de la póliza, no un recargo.
¿Todos pagan la misma tarifa?
Sí. Todos pagan con la misma tarifa; nadie recibe un precio especial. Tu prima depende de por cuánto se asegura tu casa y de sus cubiertas.
¿Y si radico una reclamación pequeña?
Ese año no hay 20%: la condición es cerrar el año sin reclamaciones, grandes o pequeñas. Reclamar sigue siendo tu derecho; para eso está el seguro.
¿Cuándo y cómo me llega el 20%?
Treinta días después de que vence la póliza, si cerraste el año sin reclamaciones. Llega por ACH a tu cuenta o por ATH Móvil, sin que lo pidas. Lo paga la aseguradora.
¿Tengo que renovar para cobrarlo?
No. El 20% se gana con el año sin reclamaciones y se paga después del vencimiento, renueves o no. Si cancelas antes del vencimiento, se calcula por los meses que estuvo vigente.
¿Es una póliza distinta a la del mercado?
No. Es el formulario estándar, con la cubierta y la tarifa del mercado. Lo único añadido es el endoso de devolución de prima, aprobado por la OCS.
¿Mi banco lo acepta?
Tu banco puede exigir que la casa esté asegurada y fijar normas razonables de cubierta, pero no puede escoger la aseguradora por ti. Cotizamos contra lo que exige tu banco, y sigue en la póliza como acreedor hipotecario.
¿Qué es la carta del banco?
Es la carta en que tu banco indica el seguro que tiene hoy tu casa: qué cubre y cuándo vence. Con ella cotizamos contra lo que el banco exige. La pides tú o, con tu autorización escrita, la pedimos nosotros.
¿Puedo cambiarme hoy mismo?
Hoy no: el cambio entra el día que vence tu póliza actual. Lo que sí puedes hacer hoy es empezar el trámite; mientras más temprano, más holgado llega todo a esa fecha.
¿Aplica a apartamentos o condominios?
No. Este programa es solo para casas. En un apartamento o condominio, la estructura la cubre la póliza maestra del consejo de titulares.
Que te llamen
Si prefieres que una persona te cotice y te explique el endoso, llámanos al 787-474-4444, de lunes a viernes, de 9:00 a.m. a 5:00 p.m.